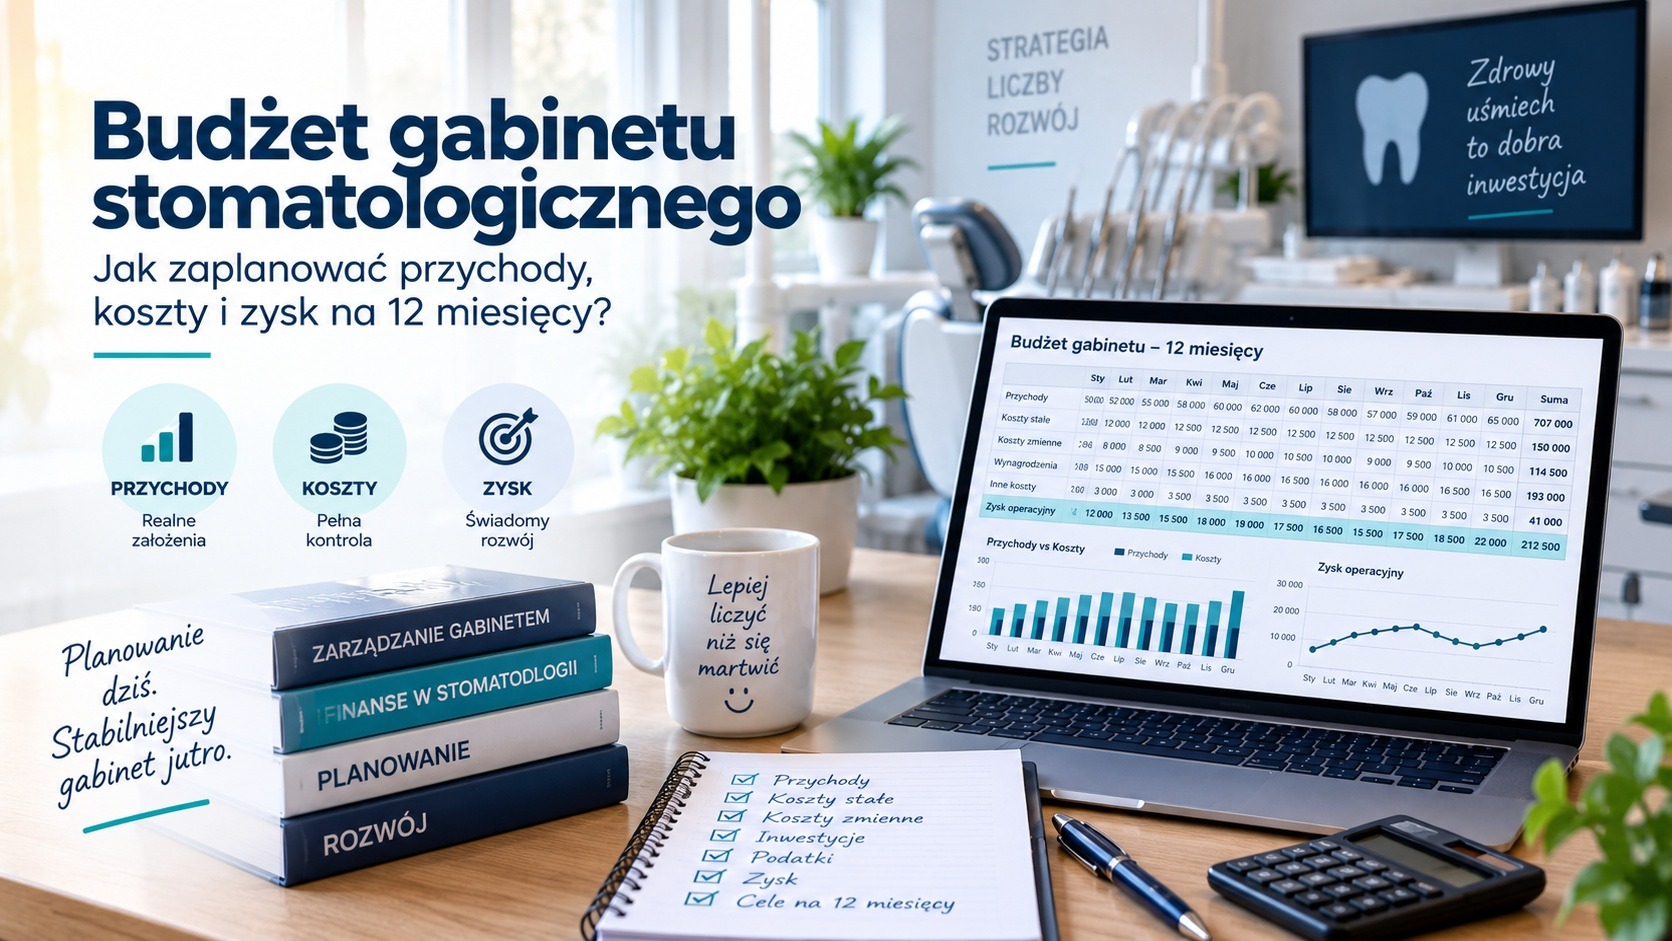
Budżet gabinetu stomatologicznego – jak zaplanować przychody, koszty i zysk na 12 miesięcy?
Roczny budżet pozwala przełożyć cele gabinetu na konkretne przychody, koszty i oczekiwany wynik. Zobacz, jak zbudować plan, który można później kontrolować miesiąc po miesiącu.
Po co gabinetowi budżet na 12 miesięcy?
Budżet nie jest prognozą „co na pewno się wydarzy”. Jest planem, który pozwala z wyprzedzeniem ocenić, czy przy zakładanych przychodach, kosztach, zatrudnieniu i inwestycjach gabinet osiągnie oczekiwany wynik.
ile chcemy sprzedać?
jakie koszty poniesiemy?
jaki wynik i gotówka powinny pozostać?
Od jakich założeń zacząć budżet gabinetu?
Najczęstszy błąd przy planowaniu rocznym polega na wpisaniu oczekiwanego przychodu, a dopiero później szukaniu argumentów, które mają go uzasadnić. Lepszy model działa odwrotnie: najpierw określasz zasoby i ograniczenia, a dopiero z nich wynika możliwy poziom sprzedaży.
Dostępny czas pracy
Liczba foteli, lekarzy, godzin i realnych dni pracy wyznacza maksymalną przepustowość gabinetu.
Realne obłożenie
Budżet powinien uwzględniać luki w grafiku, odwołane wizyty, urlopy i sezonowość zamiast zakładać 100% wykorzystania.
Średnia wartość godziny
Przychód powinien wynikać ze struktury usług i wartości generowanej w czasie pracy, nie tylko z liczby pacjentów.
Struktura kosztów
Wzrost sprzedaży nie zawsze oznacza proporcjonalny wzrost zysku. Część kosztów jest stała, część zmienna, a część rośnie skokowo po przekroczeniu określonej skali.
Przy planowaniu kosztów warto rozdzielić koszty stałe i zmienne. Dzięki temu łatwiej ocenić, które wydatki wzrosną automatycznie wraz z przychodem, a które zwiększą miesięczny próg rentowności niezależnie od sprzedaży.
Jak zaplanować przychody?
Nie zaczynaj od dowolnej rocznej kwoty. Rozbij przychody na liczbę dni pracy, liczbę lekarzy, fotele, obłożenie i średni przychód na godzinę lub pacjenta.
- liczba dni pracy w każdym miesiącu
- sezonowość
- liczba dostępnych godzin lekarzy
- planowane urlopy
- obłożenie foteli
- planowane zmiany cen
- nowe usługi lub lekarze
Do kontroli realności założeń przyda się wynik na godzinę fotela oraz analiza liczby pacjentów dziennie.
Model przychodu oparty na przepustowości
W praktyce budżet przychodów warto policzyć od dołu, czyli od czasu pracy i wydajności zasobów. Uproszczony model może wyglądać tak:
Jeżeli gabinet dysponuje 520 godzinami fotela w miesiącu, planowane obłożenie wynosi 78%, a średni przychód z wykorzystanej godziny to 520 zł, planowany miesięczny przychód wynosi około 210 900 zł.
Taki sposób planowania jest bardziej użyteczny niż wpisanie „210 tys. zł przychodu”, ponieważ od razu wiadomo, które parametry trzeba poprawić, gdy wykonanie zacznie odbiegać od planu.
W większym gabinecie warto dodatkowo sprawdzić, ile przychodu generuje każdy lekarz oraz jaka jest produktywność lekarza dentysty. Dzięki temu budżet nie opiera się wyłącznie na jednej zbiorczej liczbie dla całej placówki.
Jak zaplanować koszty?
Koszty należy rozdzielić na stałe, zmienne, personel i inwestycje. Dzięki temu od razu widać, które pozycje rosną wraz z przychodem, a które zwiększają próg rentowności niezależnie od sprzedaży.
| Grupa | Przykłady |
|---|---|
| Stałe | czynsz, leasing, abonamenty, część wynagrodzeń |
| Zmienne | materiały, laboratorium, procent lekarza |
| Personel | pensje, B2B, premie, narzuty |
| Inwestycje | unit, skaner, remont, sprzęt |
Pełny przegląd kosztów znajdziesz w pillarze Koszty.
Koszty, które często są pomijane w budżecie
- serwis i nieplanowane naprawy sprzętu,
- szkolenia zespołu i koszty zastępstw,
- wzrost cen materiałów i usług laboratoryjnych,
- rekrutacja i okres wdrożenia nowego pracownika,
- marketing potrzebny do wypełnienia dodatkowych godzin lub nowego fotela,
- ubezpieczenia, licencje, oprogramowanie i roczne opłaty odnawiane jednorazowo.
Warto też osobno śledzić udział kosztów zespołu. Jeśli personel jest jedną z największych pozycji budżetu, pomocna będzie analiza udziału kosztów personelu w przychodach gabinetu.
Jak zaplanować zysk?
Po zestawieniu przychodów i kosztów otrzymujesz planowany wynik. Ważne, aby nie mylić go z gotówką. Budżet wyniku warto uzupełnić o plan cash flow i inwestycji.
Jeżeli potrzebujesz uporządkować pojęcie zysku, zobacz zysk gabinetu stomatologicznego.
Dlaczego budżet zysku trzeba uzupełnić o cash flow?
Planowany zysk nie mówi jeszcze, czy w każdym miesiącu na rachunku będzie wystarczająco dużo środków na wynagrodzenia, podatki, leasing, laboratorium i inwestycje. Dlatego roczny budżet powinien mieć drugą warstwę: plan przepływów pieniężnych.
Budżet wyniku
Pokazuje, czy planowana działalność jest ekonomicznie opłacalna.
Budżet gotówki
Pokazuje, kiedy pieniądze faktycznie wpłyną i kiedy będą potrzebne do zapłaty zobowiązań.
Różnica staje się szczególnie ważna przy dużych inwestycjach, leczeniu rozłożonym na raty, wysokich kosztach laboratoryjnych lub szybkiej rozbudowie zespołu. Szerzej opisujemy to w artykule cash flow w gabinecie stomatologicznym.
Sprawdź, czy planowany wzrost rzeczywiście poprawi wynik
Przetestuj wpływ większego przychodu, kosztów, obłożenia i zatrudnienia zanim wpiszesz je na stałe do rocznego budżetu.
Dlaczego warto przygotować trzy scenariusze?
Bazowy
Najbardziej prawdopodobny plan przy obecnych warunkach.
Ostrożny
Niższe przychody lub wyższe koszty – pokazuje margines bezpieczeństwa.
Rozwojowy
Zakłada wzrost obłożenia, ceny, zespołu lub dodatkową inwestycję.
Scenariusze są szczególnie ważne przed zatrudnieniem lekarza, zakupem sprzętu lub otwarciem kolejnego gabinetu.
Analiza wrażliwości: które założenie jest najbardziej ryzykowne?
Po przygotowaniu trzech scenariuszy zmieniaj pojedynczo najważniejsze założenia. Sprawdź na przykład, co stanie się z wynikiem, gdy przychód będzie niższy o 10%, koszty materiałów wzrosną o 8%, a obłożenie nowego lekarza osiągnie zakładany poziom dopiero po sześciu miesiącach.
| Zmiana założenia | Co warto sprawdzić |
|---|---|
| Przychód -10% | Czy wynik pozostaje dodatni i czy gabinet nadal przekracza próg rentowności? |
| Koszty stałe +10% | Jak bardzo rośnie minimalny wymagany przychód? |
| Niższe obłożenie | Czy koszt niewykorzystanego czasu nie zjada planowanej marży? |
| Nowa inwestycja | Ile dodatkowego przychodu musi wygenerować, aby pokryć ratę i koszty obsługi? |
Przed zakupem dodatkowego fotela można osobno przeanalizować, czy warto kupić kolejny unit stomatologiczny. Przy planowaniu ekspansji pomocna będzie również analiza otwarcia drugiego gabinetu.
Przetestuj budżet przed podjęciem decyzji
Zobacz, jak zmiana przychodów, kosztów i wykorzystania zasobów wpływa na rentowność.
Czy budżetować cały gabinet, czy każdy fotel i lekarza osobno?
W małej praktyce jeden budżet zbiorczy może wystarczyć. Gdy jednak pracuje kilku lekarzy, różne specjalizacje lub kilka foteli, jedna suma przychodów może ukrywać ważne różnice w produktywności i rentowności.
Budżet lekarza
Plan godzin, obłożenia, przychodu, wynagrodzenia i udziału kosztów bezpośrednich.
Budżet fotela
Plan wykorzystania czasu i przychodu przypisanego do konkretnego zasobu.
Budżet specjalizacji
Osobne założenia dla protetyki, implantologii, ortodoncji czy profilaktyki, jeśli struktura kosztów istotnie się różni.
Budżet całej placówki
Łączy wszystkie segmenty i pokazuje, czy ich suma pokrywa wspólne koszty stałe i pozostawia oczekiwany zysk.
Do budżetowania zasobów warto wykorzystać także analizę ile powinien zarabiać fotel stomatologiczny miesięcznie. Pozwala ona sprawdzić, czy plan przychodów dla poszczególnych stanowisk jest realny.
Jak rozłożyć budżet na miesiące?
Roczna suma jest za mało szczegółowa. Styczeń, wakacje i grudzień mogą mieć zupełnie inny grafik, liczbę dni roboczych i poziom kosztów. Każdy miesiąc powinien mieć własne założenia.
| Miesiąc | Przychody | Koszty | Planowany wynik |
|---|---|---|---|
| Styczeń | 180 000 zł | 150 000 zł | 30 000 zł |
| Luty | 175 000 zł | 148 000 zł | 27 000 zł |
| Marzec | 195 000 zł | 155 000 zł | 40 000 zł |
Budżet roczny a prognoza krocząca
Rocznego budżetu nie trzeba przepisywać po każdym odchyleniu. Warto natomiast prowadzić prognozę kroczącą: po zamknięciu miesiąca zastępujesz plan danymi rzeczywistymi i aktualizujesz przewidywania na kolejne miesiące.
Budżet bez kontroli nie działa
Do monitorowania odchyleń wykorzystaj najważniejsze KPI gabinetu.
Jak analizować odchylenia budżetowe?
Największą wartość ma nie sama informacja, że plan nie został wykonany, lecz odpowiedź na pytanie, dlaczego. Odchylenie warto rozbić na kilka źródeł, aby konkretna decyzja zarządcza wynikała z danych.
| Odchylenie | Możliwa przyczyna | Przykładowa reakcja |
|---|---|---|
| Przychód niższy od planu | niższe obłożenie, mniej godzin, niższa wartość procedur | analiza grafiku, struktury usług i produktywności |
| Koszty materiałów wyższe | droższe zakupy lub zmiana miksu zabiegów | kontrola zużycia, dostawców i cen usług |
| Koszty personelu wyższe | nadgodziny, dodatkowy etat, niższa produktywność | porównanie kosztu zespołu z przychodem i wykorzystaniem czasu |
| Zysk niższy mimo planowanego przychodu | gorsza marża lub wzrost kosztów | analiza rentowności usług i struktury kosztowej |
Jeżeli chcesz patrzeć na wynik operacyjny także z perspektywy zdolności biznesu do generowania wyniku przed finansowaniem i amortyzacją, pomocnym uzupełnieniem jest EBITDA gabinetu stomatologicznego.
Porównaj plan z rzeczywistym wynikiem gabinetu
Najpierw policz aktualną rentowność na realnych danych, a następnie użyj jej jako punktu odniesienia do budżetu kolejnych miesięcy.
Najczęstsze pytania
Czy budżet to prognoza?
Budżet jest planem opartym na założeniach, a prognoza powinna być regularnie aktualizowana na podstawie nowych danych.
Na ile miesięcy planować?
Dla zarządzania warto mieć co najmniej 12 miesięcy, ale aktualizować szczegóły co miesiąc.
Czy planować każdy lekarz osobno?
Jeżeli gabinet jest większy, taka segmentacja może znacznie poprawić jakość planu.
Czy inwestycje wpisywać do kosztów?
W budżecie zarządczym warto mieć osobną sekcję inwestycji i równolegle kontrolować ich wpływ na cash flow.
Co zrobić, jeśli wykonanie odbiega od planu?
Wyjaśnić przyczynę i zaktualizować kolejne miesiące zamiast trzymać się nieaktualnego planu.
Czy w budżecie warto uwzględniać rezerwę?
Tak. Rezerwa na nieprzewidziane naprawy, absencje, sezonowe spadki przychodów lub wzrost cen ogranicza ryzyko, że pojedyncze zdarzenie całkowicie zdeaktualizuje plan.
Czy budżet powinien być rozliczany na lekarzy i fotele?
W większej placówce zwykle warto. Segmentacja pomaga ustalić, który zasób realizuje plan, gdzie powstają odchylenia i czy wzrost kosztów jest pokrywany odpowiednim przychodem.
Jaka jest różnica między budżetem a forecastem?
Budżet jest planem i punktem odniesienia na dany okres. Forecast to aktualizowana prognoza najbardziej prawdopodobnego wyniku na podstawie rzeczywistego wykonania i nowych informacji.
Zbuduj scenariusz na własnych liczbach
Sprawdź, jak zmiana ceny, obłożenia, kosztów lub zatrudnienia przełoży się na wynik planowanego roku.