Koszty stałe i zmienne w gabinecie stomatologicznym – jak je podzielić i policzyć?
Poprawny podział kosztów stałych i zmiennych pozwala lepiej policzyć próg rentowności, koszt godziny, marżę i opłacalność rozwoju gabinetu.
Czym różnią się koszty stałe i zmienne?
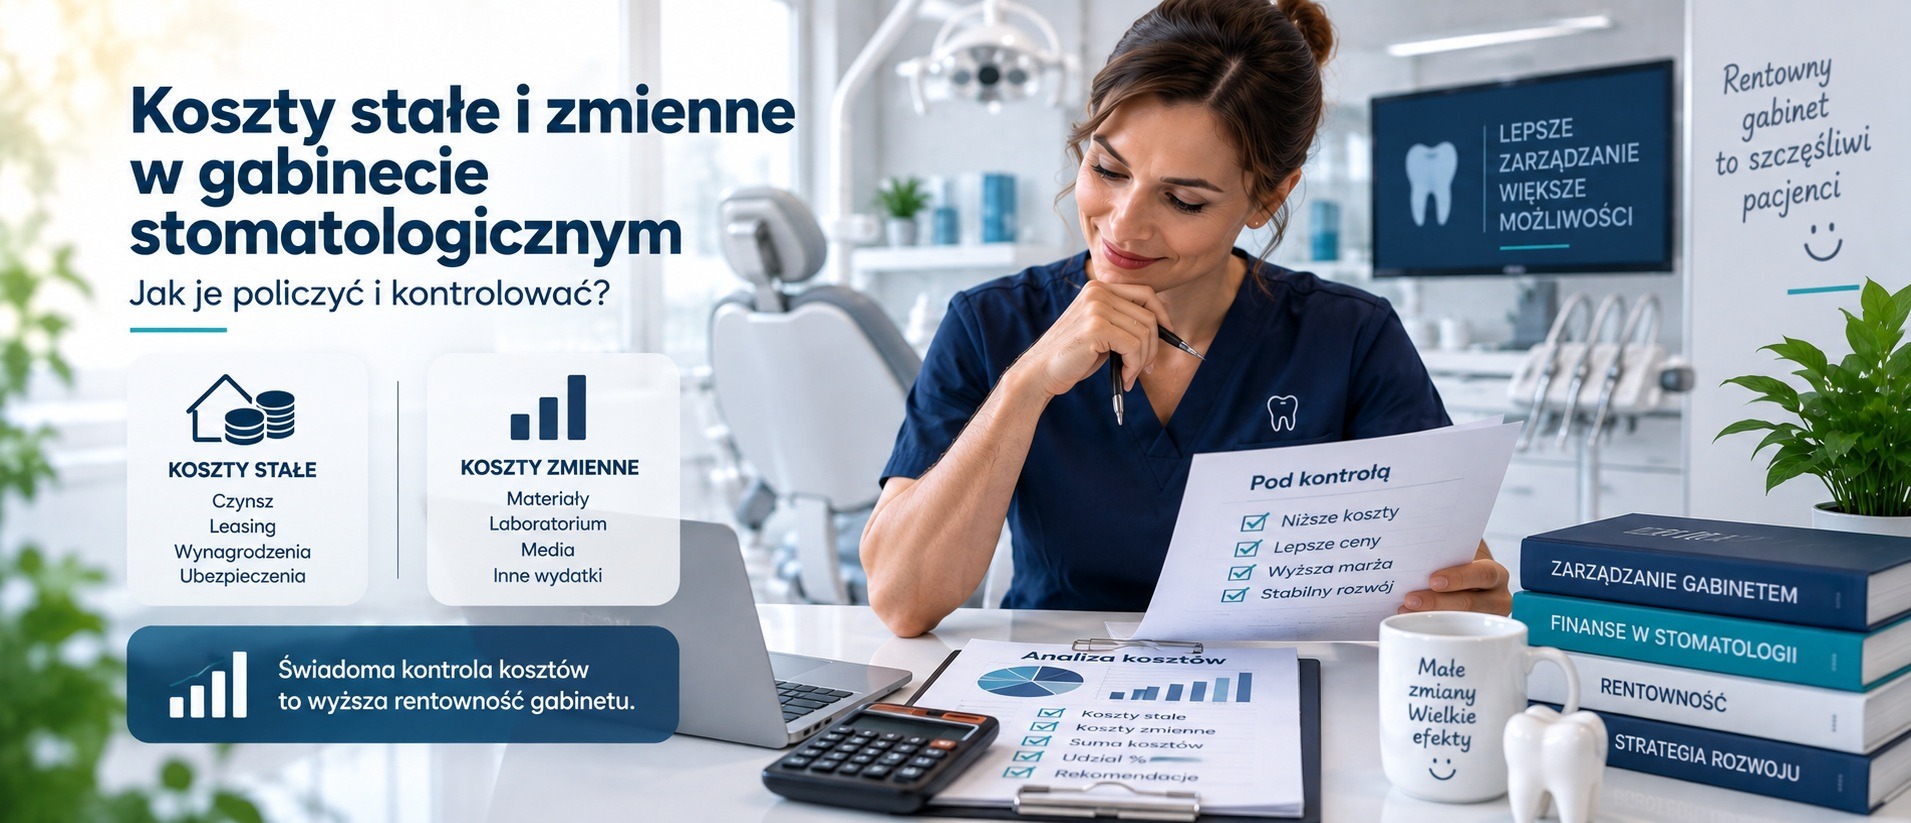
Koszty stałe nie zmieniają się proporcjonalnie do liczby wykonanych zabiegów w krótkim okresie. Koszty zmienne rosną wraz z liczbą pacjentów lub konkretnych procedur. Poprawny podział jest potrzebny do liczenia progu rentowności, kosztu godziny i opłacalności usług.
Koszty stałe
Czynsz, część wynagrodzeń, leasing, abonamenty, ubezpieczenia i część kosztów administracyjnych.
Koszty zmienne
Materiały, laboratorium, prowizje zależne od obrotu i inne koszty przypisane do wykonanych usług.
Szerszy kontekst kosztów znajdziesz w pillarze kosztów gabinetu stomatologicznego.
Kluczowe jest również przyjęcie właściwego horyzontu czasu. Koszt, który w perspektywie jednego miesiąca jest praktycznie stały, w okresie roku może stać się kosztem możliwym do zmiany. Przykładowo umowa najmu, abonament lub etat recepcji są zwykle stałe krótkoterminowo, ale przy planowaniu rozwoju gabinetu można je renegocjować, zwiększyć albo ograniczyć.
Przykłady kosztów w gabinecie
| Koszt | Najczęstsza klasyfikacja | Uwagi |
|---|---|---|
| Czynsz | Stały | Zwykle niezależny od liczby pacjentów |
| Leasing unitu | Stały | Rata występuje nawet przy pustym grafiku |
| Materiały jednorazowe | Zmienny | Rośnie z liczbą zabiegów |
| Laboratorium | Zmienny | Powiązane z określonymi procedurami |
| Pensja stała recepcji | Stały | W krótkim okresie nie zależy od liczby wizyt |
| % lekarza od obrotu | Zmienny | Rośnie wraz z przychodem lekarza |
Koszty mieszane i skokowe – gdzie najczęściej pojawiają się błędy?
W praktyce nie wszystkie wydatki są czysto stałe albo czysto zmienne. W gabinecie stomatologicznym często występują koszty mieszane, które mają część bazową oraz część zależną od skali działalności, a także koszty skokowe, które przez pewien czas są stałe, ale po przekroczeniu określonej skali nagle rosną.
Media
Gabinet ponosi minimalny koszt nawet przy mniejszej liczbie pacjentów, ale zużycie prądu, wody czy sprężonego powietrza rośnie wraz z intensywnością pracy.
Serwis sprzętu
Część opłat może być abonamentowa, a część zależy od awarii, liczby urządzeń lub intensywności eksploatacji.
Personel pomocniczy
Jedna recepcjonistka może obsłużyć określony poziom ruchu, ale po przekroczeniu tej granicy potrzebny jest kolejny etat – koszt rośnie wtedy skokowo.
Oprogramowanie i abonamenty
Opłata może być stała do określonej liczby użytkowników, stanowisk albo lokalizacji, a potem wzrosnąć po wejściu na kolejny pakiet.
Dzięki temu późniejsze obliczenia progu rentowności gabinetu oraz kosztu godziny nie będą zniekształcone przez zbyt uproszczoną klasyfikację.
Jak wykorzystać podział kosztów do liczenia progu rentowności?
Koszty stałe tworzą bazę, którą gabinet musi pokryć niezależnie od liczby pacjentów. Dopiero po pokryciu kosztów zmiennych nadwyżka z usług może finansować tę bazę.
Jeżeli chcesz policzyć próg szerzej, przejdź do artykułu o progu rentowności gabinetu.
Marża pokrycia – brakujące ogniwo między kosztami zmiennymi a progiem rentowności
Sam podział kosztów nie wystarczy. Aby policzyć próg rentowności, trzeba wiedzieć, jaka część przychodu pozostaje po odjęciu kosztów zmiennych. Ta nadwyżka to marża pokrycia – środki, z których gabinet pokrywa koszty stałe, a dopiero później generuje wynik.
Załóżmy, że miesięczny przychód gabinetu wynosi 250 000 zł, a koszty zmienne – materiały, laboratorium i wynagrodzenia procentowe – wynoszą 95 000 zł.
Marża pokrycia = 250 000 zł – 95 000 zł = 155 000 zł.
Wskaźnik marży pokrycia wynosi wtedy 62%. Jeżeli miesięczne koszty stałe wynoszą 120 000 zł, uproszczony próg rentowności przy takiej strukturze kosztów to około 193 550 zł przychodu.
Jeżeli chcesz przełożyć strukturę kosztów na ceny konkretnych świadczeń, wykorzystaj również kalkulator minimalnej ceny usługi oraz kalkulator rentowności zabiegu.
Sprawdź, czy cena usługi pokrywa jej pełny koszt
Połącz koszt godziny, koszty zmienne oraz oczekiwaną nadwyżkę i zobacz, jaka cena usługi daje ekonomiczny sens.
Jak koszty stałe wpływają na koszt godziny pracy?
Koszty stałe dzielone przez realnie dostępne i wykorzystane godziny powodują, że każda pusta godzina podnosi koszt efektywnej godziny pracy. Dlatego nie wystarczy znać miesięczny koszt – trzeba odnieść go do czasu pracy foteli.
Szczegółowo omawiamy to w materiale ile kosztuje godzina pracy fotela stomatologicznego oraz w analizie kosztu pustego fotela.
Jeżeli miesięczne koszty stałe związane z funkcjonowaniem gabinetu wynoszą 90 000 zł, a teoretyczna dostępność foteli to 500 godzin, proste dzielenie daje 180 zł kosztu stałego na godzinę. Jeżeli jednak realnie wykorzystanych jest tylko 350 godzin, ten sam koszt stały rozkłada się już na około 257 zł na wykorzystaną godzinę.
Właśnie dlatego poprawa obłożenia potrafi zwiększać rentowność nawet bez podnoszenia cen – ten sam koszt stały jest rozłożony na większą liczbę produktywnych godzin.
Warto zestawić ten wynik z analizą obłożenia fotela oraz wynikiem na godzinę fotela, ponieważ sama znajomość kosztu godziny nie pokazuje jeszcze, ile dana godzina rzeczywiście generuje nadwyżki.
Policz koszt godziny swojego gabinetu
Wprowadź własne koszty i czas pracy, aby zobaczyć, ile kosztuje jedna godzina funkcjonowania.
Analiza wrażliwości – dlaczego spadek przychodu o 10% może obniżyć zysk znacznie bardziej?
Wysoki udział kosztów stałych tworzy tzw. dźwignię operacyjną. Oznacza to, że nawet niewielka zmiana przychodów może wywołać dużo większą procentową zmianę wyniku gabinetu, ponieważ duża część kosztów pozostaje bez zmian.
Gabinet osiąga 200 000 zł przychodu, ponosi 70 000 zł kosztów zmiennych i 100 000 zł kosztów stałych. Wynik wynosi więc 30 000 zł.
Jeżeli przychód spadnie o 10% do 180 000 zł, a koszty zmienne pozostaną na poziomie 35% sprzedaży, spadną do 63 000 zł. Koszty stałe nadal wynoszą 100 000 zł, więc wynik zmniejszy się do 17 000 zł.
Przychód spadł o 10%, ale wynik spadł o ponad 40%. To pokazuje, dlaczego gabinet z wysoką bazą kosztów stałych powinien szczególnie uważnie kontrolować obłożenie, no-show i decyzje o nowych etatach lub leasingach.
Do testowania różnych wariantów wykorzystaj kalkulator symulacji rentowności gabinetu.
Najczęstsze błędy w klasyfikacji kosztów
Jak sklasyfikować nowy koszt krok po kroku?
Gdy pojawia się nowy wydatek, zamiast kierować się wyłącznie nazwą pozycji księgowej, warto sprawdzić jego ekonomiczne zachowanie.
Jak wykorzystać podział kosztów w zarządzaniu?
Decyzje cenowe
Wiesz, jaka część ceny musi pokryć koszty zmienne i stałe.
Zatrudnienie
Możesz ocenić, czy nowy etat zwiększy bazę kosztową.
Inwestycje
Łatwiej przewidzieć wpływ leasingu lub kredytu na próg rentowności.
Obłożenie
Widzisz, jak niewykorzystany czas rozkłada stałe koszty na mniejszą liczbę godzin.
Podział kosztów powinien być połączony z KPI gabinetu i analizą zysku.
Jakie decyzje właściciel może podejmować na podstawie tego podziału?
| Pytanie zarządcze | Na co patrzeć? |
|---|---|
| Czy zatrudnić kolejną osobę? | Czy wzrost marży pokrycia pokryje nowy stały lub skokowy koszt etatu. |
| Czy kupić kolejny unit? | Czy dodatkowe produktywne godziny wygenerują nadwyżkę większą niż leasing, serwis i koszty obsługi. |
| Czy podnieść ceny? | Czy obecna cena pokrywa koszty zmienne, udział kosztów stałych oraz oczekiwaną marżę. |
| Czy ograniczyć godziny pracy? | Czy zamknięcie mało wykorzystanych godzin rzeczywiście obniży koszty, czy tylko zmniejszy przychód przy niezmienionych kosztach stałych. |
| Czy zwiększyć marketing? | Czy dodatkowy przychód generuje wystarczającą marżę pokrycia, aby poprawić wynik po kosztach pozyskania pacjentów. |
Przy decyzjach dotyczących zatrudnienia pomocne są także kalkulator kosztu pracownika oraz kalkulator kosztu lekarza.
Miesięczna checklista kontroli kosztów
Najlepszy podział kosztów to taki, który jest regularnie aktualizowany i wykorzystywany w decyzjach. Raz w miesiącu warto przejść przez krótką listę kontrolną:
Zbuduj pełny obraz kosztów i rentowności
Najpierw policz koszt godziny, a następnie sprawdź rzeczywistą rentowność całego gabinetu i przetestuj wpływ zmian kosztów lub obłożenia.
Najczęstsze pytania
Czy czynsz jest kosztem stałym?
W typowym modelu tak, ponieważ jego wysokość nie zależy bezpośrednio od liczby pacjentów.
Czy wynagrodzenie lekarza jest stałe czy zmienne?
Zależy od modelu. Stała pensja jest kosztem stałym, a procent od obrotu zachowuje się jak koszt zmienny.
Czy materiały są zawsze zmienne?
W większości analiz tak, choć część zapasów i minimalnych stanów magazynowych może mieć charakter quasi-stały.
Po co dzielić koszty?
Aby poprawnie liczyć próg rentowności, koszt godziny i marżę pokrycia.
Jak często aktualizować podział?
Po większych zmianach zatrudnienia, inwestycjach, zmianie modelu wynagrodzeń i co najmniej raz na rok.
Czy amortyzacja jest kosztem stałym?
W analizie zarządczej zwykle traktuje się ją jako koszt niezależny od bieżącej liczby pacjentów, ale warto oddzielać koszt księgowy amortyzacji od rzeczywistych przepływów pieniężnych związanych z zakupem i finansowaniem sprzętu.
Czy marketing jest kosztem stałym czy zmiennym?
Stały abonament agencji lub miesięczny budżet może być traktowany jako koszt stały w krótkim okresie. Kampanie uruchamiane elastycznie wraz ze skalą sprzedaży mogą mieć charakter bardziej zmienny lub mieszany.
Czy wysoki udział kosztów stałych jest zawsze zły?
Nie. Może oznaczać większą skalę, lepsze wyposażenie lub większy zespół. Problem pojawia się wtedy, gdy gabinet nie generuje wystarczającej marży pokrycia i obłożenia, aby tę bazę kosztową bezpiecznie finansować.
Policz koszt godziny i sprawdź wynik
Podział kosztów jest najbardziej użyteczny, gdy przełożysz go na koszt czasu pracy oraz rentowność całego gabinetu.